Vigtig regel at kende
Overskrider du 42-dages grænsen kan det medføre, at betingelserne for lempelse efter §33A ikke længere er opfyldt for den pågældende periode. Det anbefales at søge professionel rådgivning ved tvivl om din konkrete situation.
Hvad er 42-dages reglen?
§33A kan nedsætte dansk indkomstskat af løn ved personligt arbejde i tjenesteforhold uden for riget for en fuldt skattepligtig person. Udlandsopholdet skal have sammenhæng med arbejdsgiverens forhold og vare mindst 6 måneder med kun tilladte afbrydelser. Højst 42 dages ophold her i riget inden for enhver 6-måneders periode er én af flere betingelser. Særlige regler gælder bl.a. offentligt ansatte, søfolk og flypersonel.[1][5][4]
Kravet om mindst 6 måneder er en månedsregel, ikke en 183-dages-regel. Et ophold fra 23. marts kan tidligst afsluttes 22. september. De tilladte ophold her i riget skal samtidig holde sig inden for 42 dage i enhver 6-måneders periode under udlandsopholdet. En kontrol af kun kalenderåret eller kun ét vindue dokumenterer ikke i sig selv, at betingelserne er opfyldt.[2][3]
Hvad tæller som en "dansk dag"?
Ferie, weekender og helligdage under mellemliggende besøg her i riget tæller med i de 42 dage, også brudte døgn. At opholdet er privat eller falder i en weekend fritager ikke dagene. Det ændrer ikke sondringen mellem mellemliggende besøg og rejsedagene ved udlandsopholdets egentlige begyndelse og afslutning.[3][2]
Ved mellemliggende besøg i Danmark under et udlandsophold tæller brudte døgn som hele dage i 42-dages-opgørelsen. Et besøg fra fredag aften til mandag morgen tæller derfor 4 dage. Rejsedagene ved selve udlandsopholdets begyndelse og afslutning medregnes derimod ikke i de 42 dage. De brudte døgn ved begyndelse og afslutning medregnes ved opgørelsen af udlandsopholdets varighed på mindst 6 måneder. Skeln derfor mellem et hjembesøg og opholdets egentlige start eller slutning.[3][2]
Kursus- og konferencedage i Danmark tæller med i 42-dages-opgørelsen. Et kursus kan efter en streng konkret vurdering være nødvendigt arbejde i direkte forbindelse med hovedbeskæftigelsen i udlandet og dermed undlade at afbryde udlandsopholdet. Det er ikke en fritagelse fra dagstællingen. Arbejdsgiverens krav eller et sikkerhedscertifikat er relevant dokumentation, men giver ikke automatisk denne status. Løn for arbejdet i Danmark omfattes ikke af §33A-lempelsen.[3][6]
Uafklaret i denne guide: transit, sygdom og uforudsete hændelser. Vi har ikke tilstrækkeligt grundlag for generelle garantier om airside-transit, nødlanding, strejke, sygdom eller forsinket hjemrejse. Det betyder hverken, at der findes en generel undtagelse, eller at alle sådanne tilfælde er forbudt. Dokumentér forløbet og få den konkrete behandling afklaret hos Skattestyrelsen eller en skatterådgiver; anvend ikke guiden som afgørelse af disse tilfælde.[4][3]
Overskridelse af 42 dage kan afbryde udlandsopholdet. En allerede kvalificerende tidligere del af et længere ophold mister ikke nødvendigvis lempelsen med tilbagevirkende kraft. Efter vejledningen sker afbrydelsen ved begyndelsen af det ophold her i riget, som medfører overskridelsen, ikke først på den 43. dag. Opfylder perioden før afbrydelsen ikke mindst 6 måneder, kan der mangle grundlag for lempelse. Datoer og øvrige betingelser skal vurderes konkret.[2][3]
Se hvordan §33A Pro Tracker overvåger din 42-dages grænse automatisk
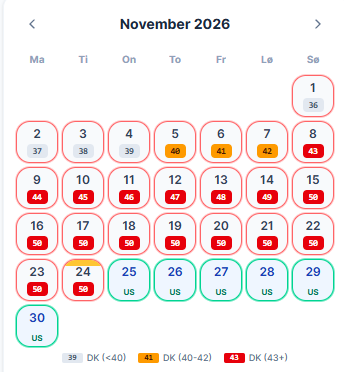
Sådan ser en advarsels-situation ud
Billedet viser en reel situation fra §33A Pro Tracker: november 2026, og brugeren har allerede overskredet 42-dages grænsen. Dagene er markeret med rødt (43+), gult (40-42) og grønt (under 40).
Med §33A Pro Tracker ser du denne situation, inden den opstår — ikke efterfølgende. Appen advarer dig i god tid, så du kan justere dine planer.
4 tips til at holde styr på 42-dages reglen
Registrér alle ophold løbende
Vent ikke til sidst på måneden. Tilføj en ny hjemkomst i appen samme dag som du lander i Danmark.
Brug app-kalenderens farveoverblik
Farverne viser appens beregnede dagstal, ikke om alle juridiske betingelser er opfyldt. Kontrollér registreringer og bilag.
Planlæg ferier og besøg i forvejen
Inden du booker en ferie i Danmark, tjek appen: har du råd til de ekstra dage? Det er bedre at vide det nu end at opdage det for sent.
Generer en rapport ved årets slutning
Inden du afleverer din selvangivelse, generer du en §33A-rapport og sender den til din revisor som dokumentation.
Start med §33A Pro Tracker — det er gratis
Hold automatisk styr på dine §33A-dage. Alle funktioner er gratis.
Opret konto — det er gratis