Sådan dokumenterer du
§33A til revisor
Din revisor har brug for præcis dokumentation af dine §33A-dage. Se hvordan §33A Pro Tracker genererer en komplet PDF-rapport med ét klik — klar til revisoren.
RevisordokumentationSe hvordan du genererer en PDF-rapport i §33A Pro Tracker
Hvad har din revisor brug for?
Når du skal dokumentere din §33A-status over for din revisor eller Skattestyrelsen, vil der typisk være behov for dokumentation af udlandsophold, ophold i Danmark og beregningen af 42-dages reglen. Præcis hvilken dokumentation der er behov for, afhænger af din konkrete situation.
Den, der ønsker lempelse, skal som udgangspunkt dokumentere betingelserne. Gem fx ansættelses- og udstationeringsaftale, lønsedler, kontoudtog og rejsebilag samt en løbende oversigt over ophold og arbejde. En tracker eller PDF-rapport sammenfatter brugerens registreringer og beregninger; den er ikke en myndighedsafgørelse eller garanti for §33A-lempelse og erstatter ikke underliggende bilag eller en konkret skattemæssig vurdering.[2]
§33A Pro Tracker kan samle dine registreringer i en struktureret PDF-rapport. Den dokumenterer ikke i sig selv, at alle betingelser for §33A er opfyldt, og din rådgiver eller Skattestyrelsen kan have brug for yderligere oplysninger.
Hvad indeholder PDF-rapporten?
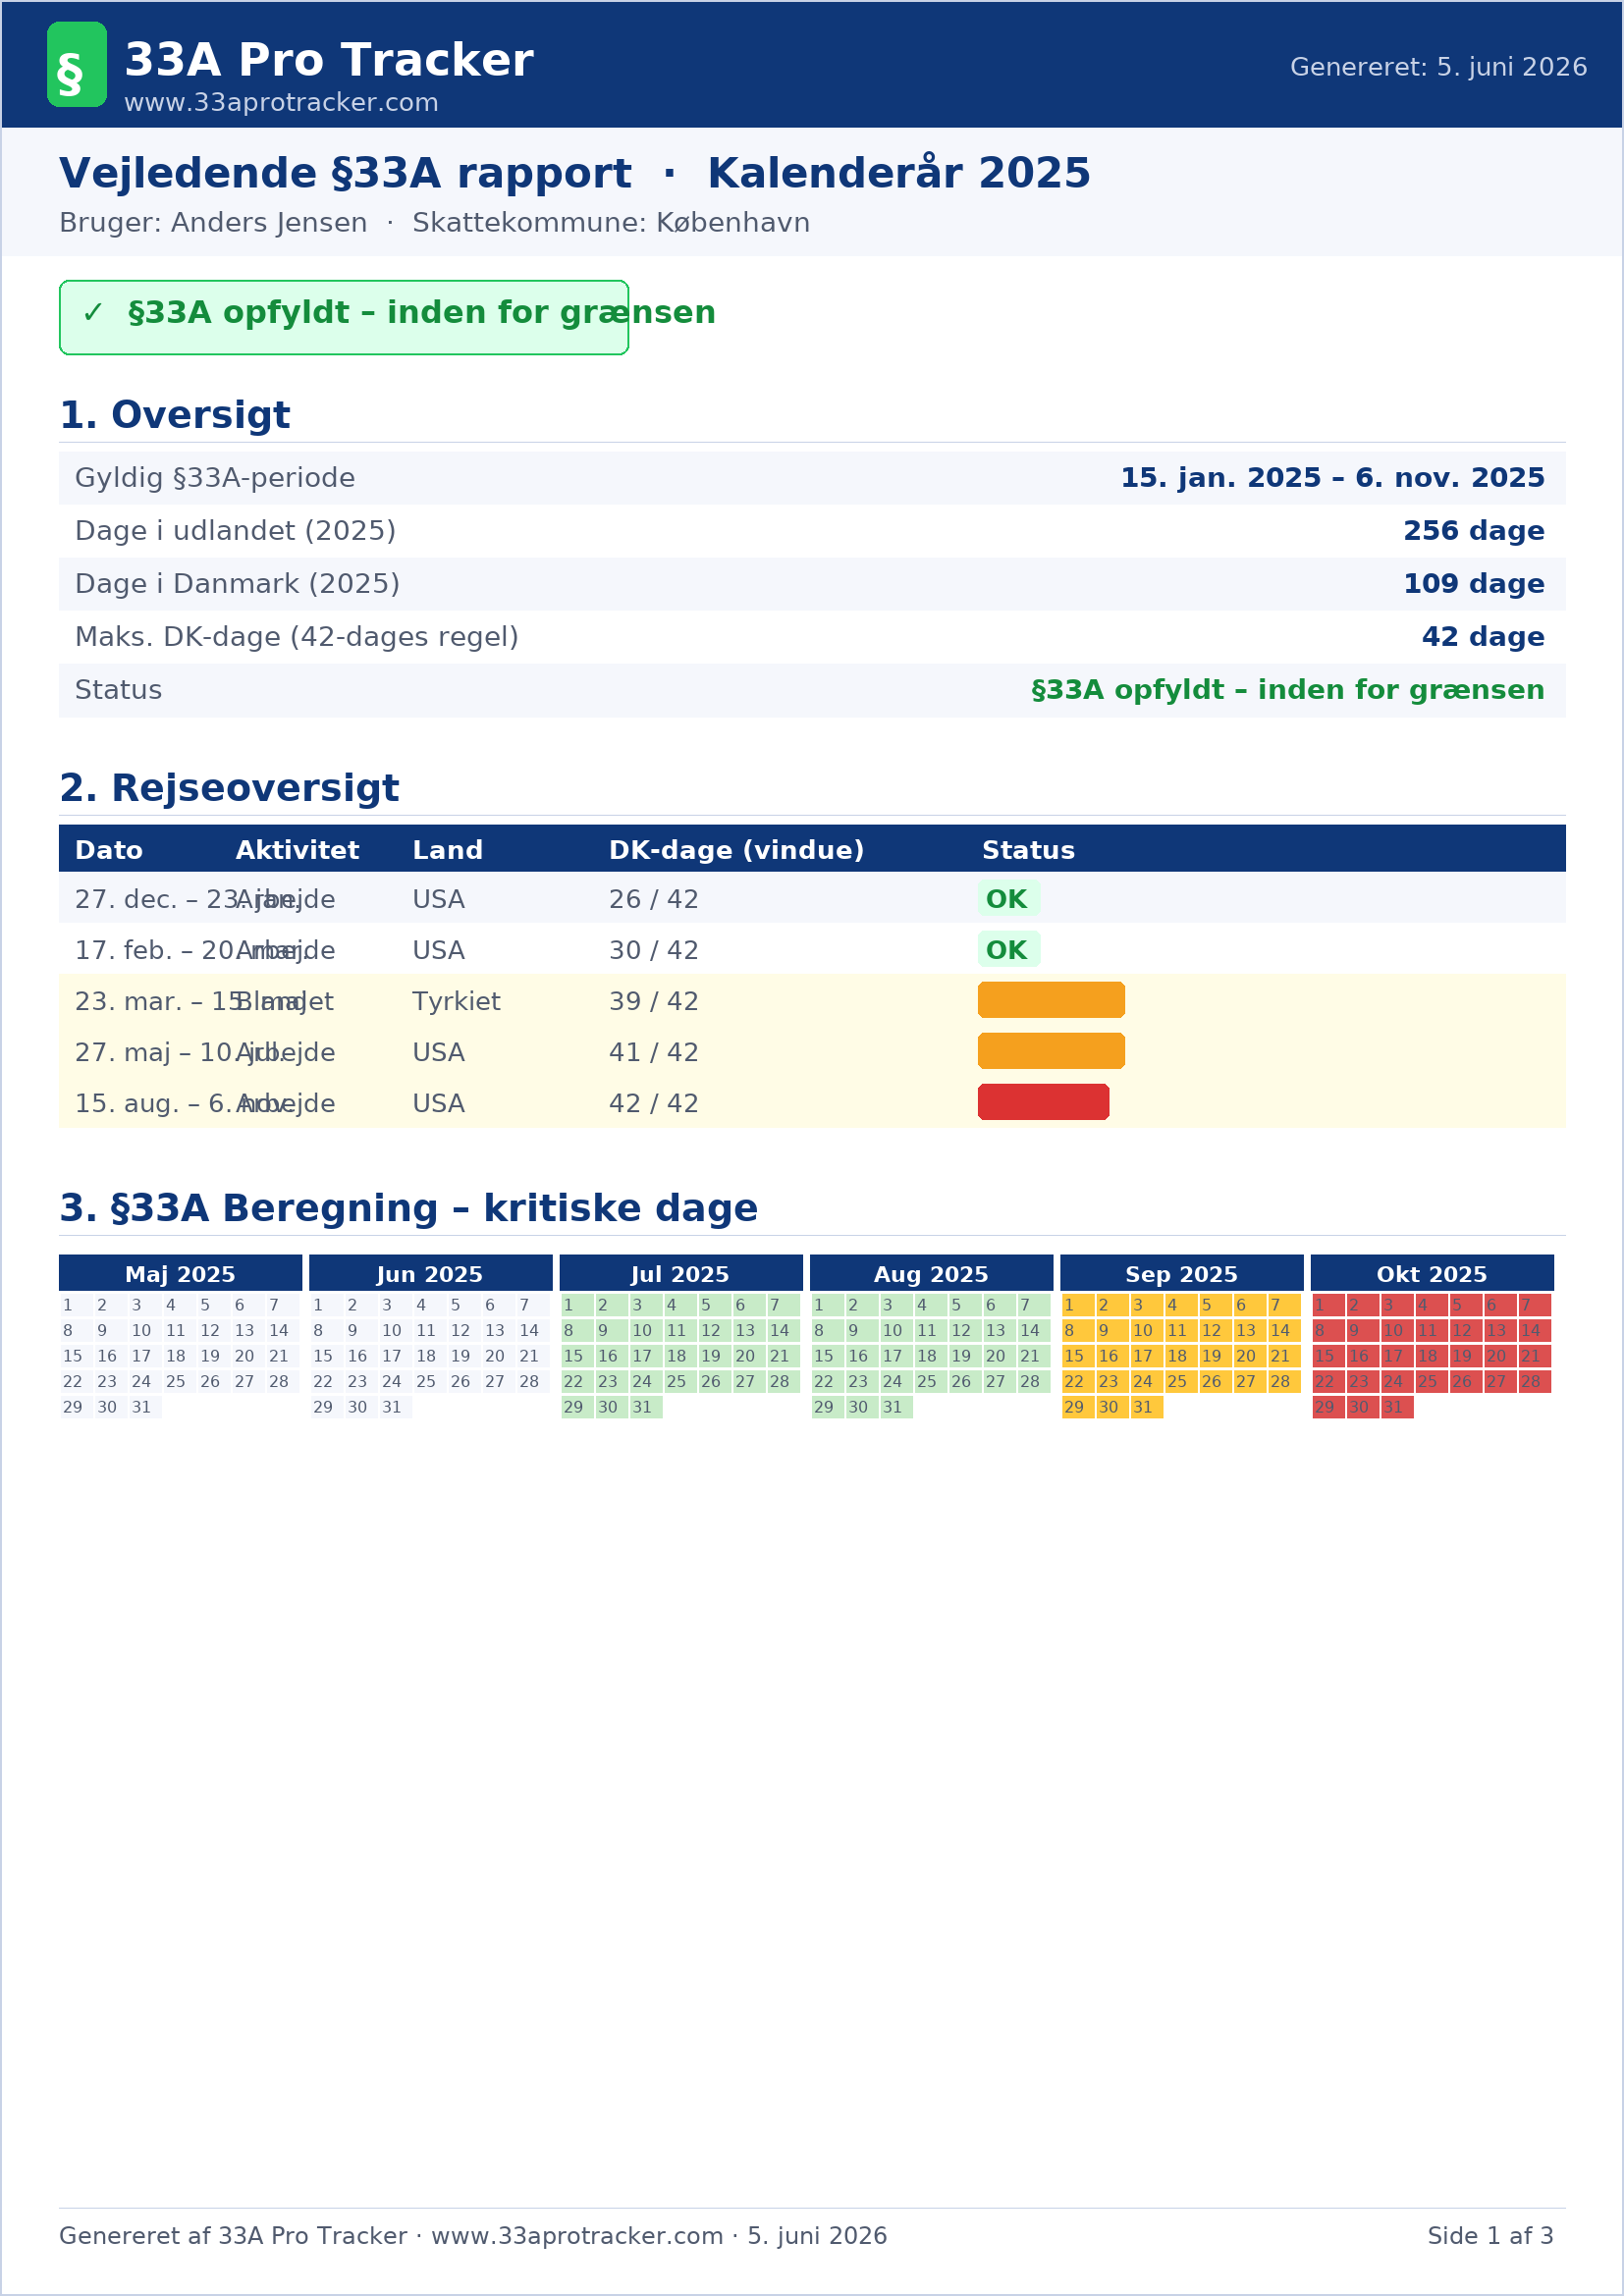
Eksempel på PDF-rapport fra §33A Pro Tracker
Sådan genererer du rapporten — 3 trin
Klar til at generere din første rapport?
Opret en gratis konto og registrér dine rejser. Din første rapport er klar på under 5 minutter.
Opret konto gratisDokumentation til §33A – hvad forventer revisor typisk?
Revisorer og skattespecialister arbejder forskelligt, men der er typisk nogle dokumenttyper de vil forvente at se, når de hjælper med §33A:
PDF-rapporten er et overblik. Gem og supplér med de underliggende bilag.[2]
Ofte stillede spørgsmål om dokumentation
Relaterede guides
Om artiklen og kilderne
Redaktionelt grundlag
Forfatter: 33A Pro Tracker – Redaktion · Udgiver: 33A Pro Tracker
Indholdet er udarbejdet med assistance fra ChatGPT og redigeret af 33A Pro Tracker.
Skattefaglig godkendelse: Ingen ekstern skattefaglig reviewer. Indholdet er endnu ikke godkendt af en uafhængig skatterådgiver.
Indhold, redaktionelle oplysninger og kildelinks opdateret: . Datoen er ikke en skattefaglig reviewdato.
Officielle kilder til kontrol af guidens oplysninger
- Retsinformation: Ligningslovens § 33 A
- Den juridiske vejledning C.F.4.2.1: Betingelser og dokumentation
- Den juridiske vejledning C.F.4.2.2.3: Mindst 6 måneder
Kildelinks er ikke en skattefaglig godkendelse af guidens indhold. Se også eventuelle senere ændringer og afgørelser hos kilden.